O guia que ordena as suas dívidas sem consultor, sem negociador pago e sem chute.
R$ 47 uma vez só, menos que um mês de juro da dívida que devia ter ido primeiro, e a escolha vale o ano inteiro.
O mapa completo
As 19 seções do guia, nomeadas
Nenhum capítulo escondido atrás de promessa. O índice inteiro, na ordem em que você lê.
- A premissa
- O método
- As quatro famílias
- A Renata, antes
- 01O juro que corre enquanto você decide
- 02A dívida que já parou de crescer
- 03O desconto praticado, não o anunciado
- 04A janela que fecha
- 05A dívida que tira o essencial
- 06A garantia e a cobrança que vira processo
- 07A parcela que cabe depois do essencial
- 08A pequena que sai do caminho
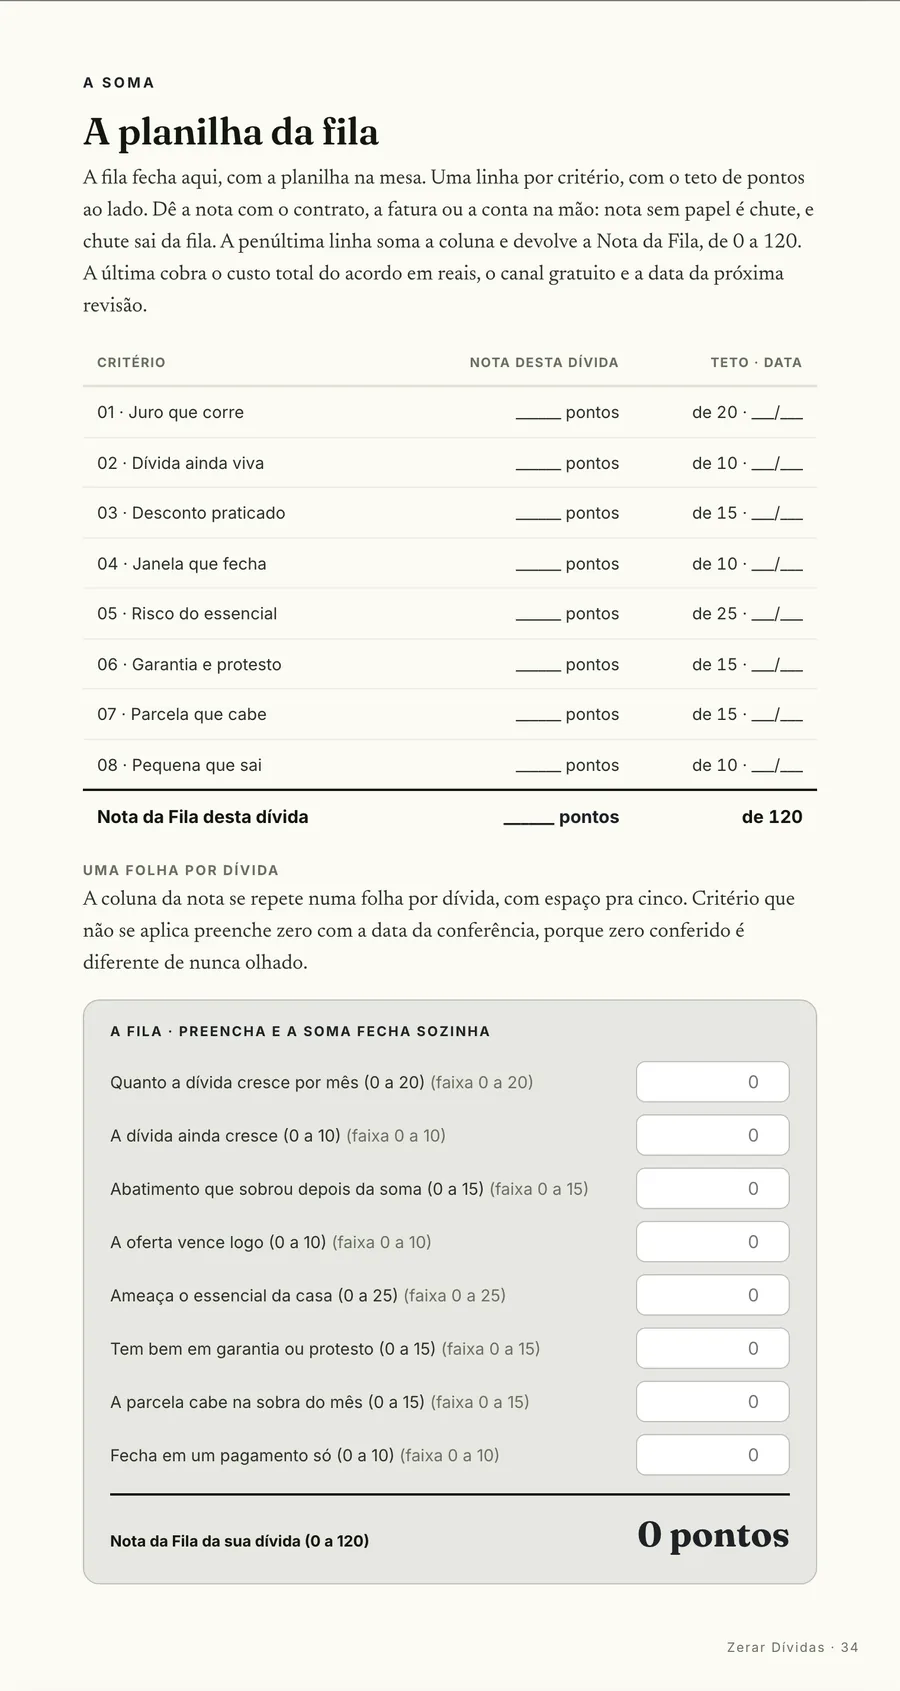
- A planilha da fila
- O caso, depois
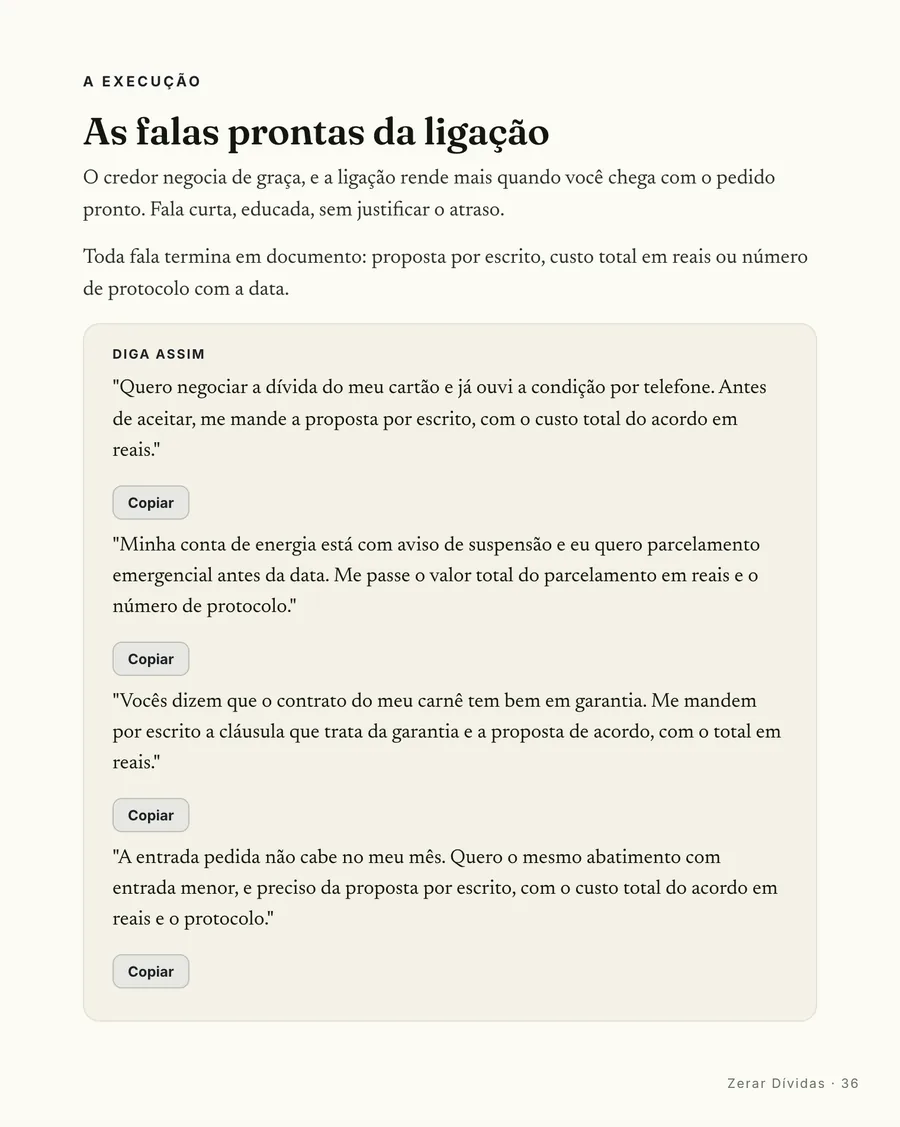
- As falas prontas
- Quando a central emperra
- A manutenção
- Glossário
- O fecho
Acesso imediato. Dê a primeira nota hoje.
Por dentro do guia
Páginas reais, não promessa
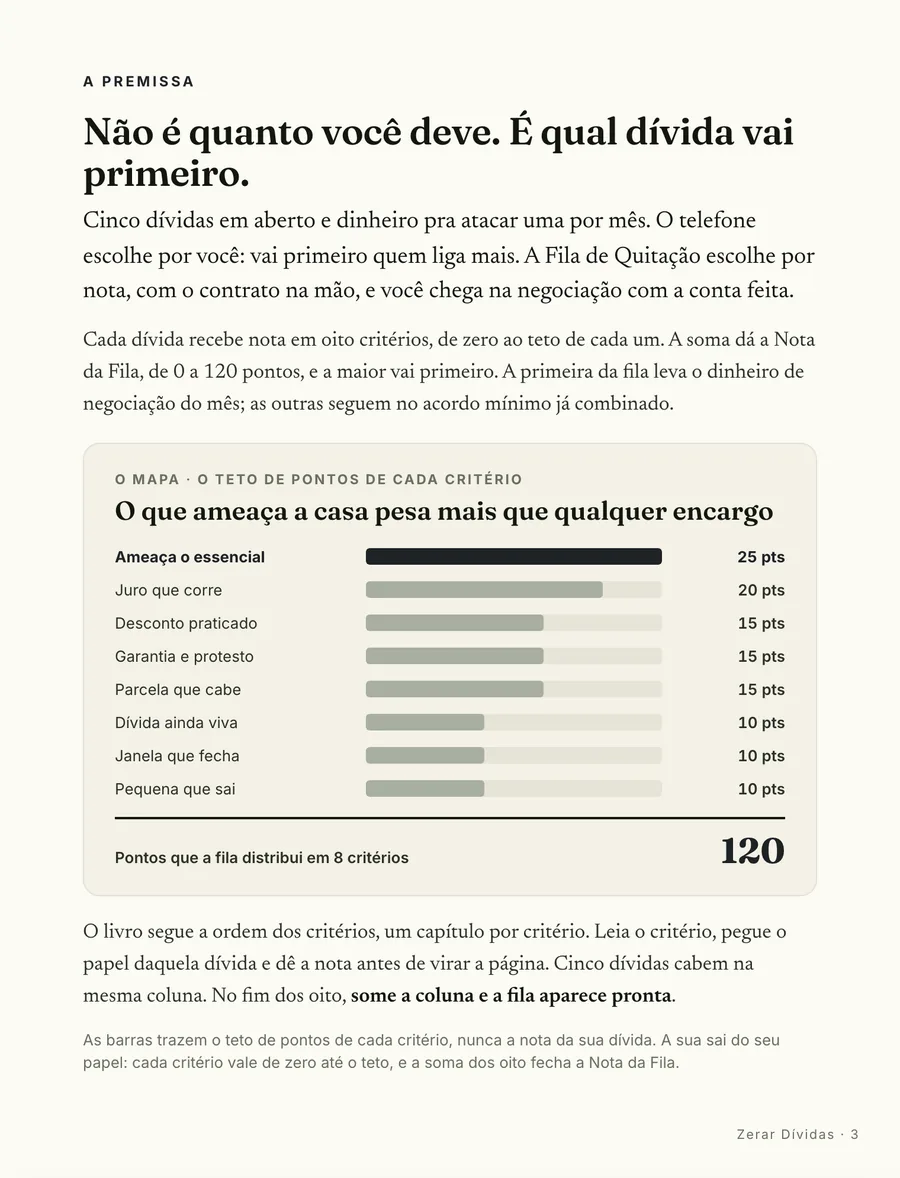
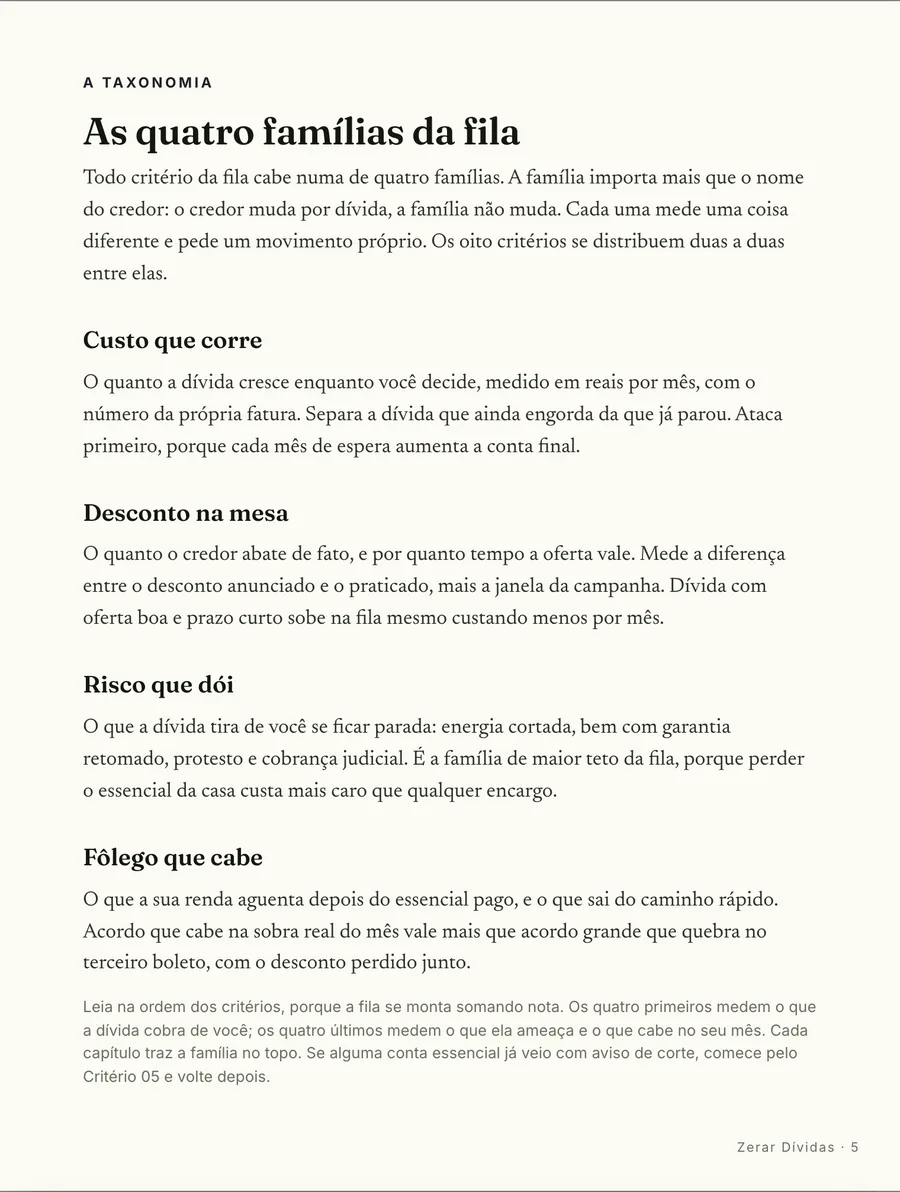
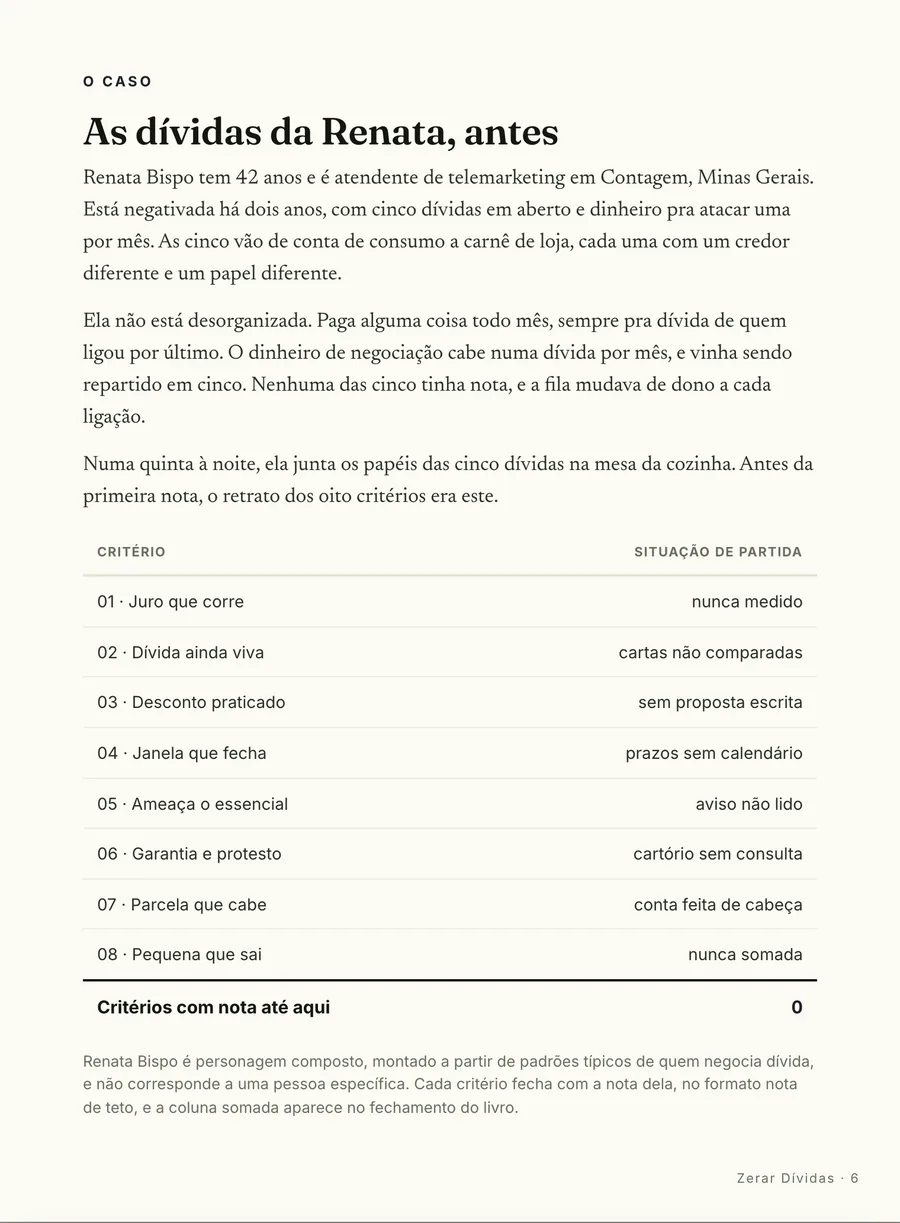
Leia antes de decidir
O primeiro critério, aberto na íntegra
Um dos oito critérios da fila, exatamente como aparece no miolo. Os outros sete vêm com o guia.
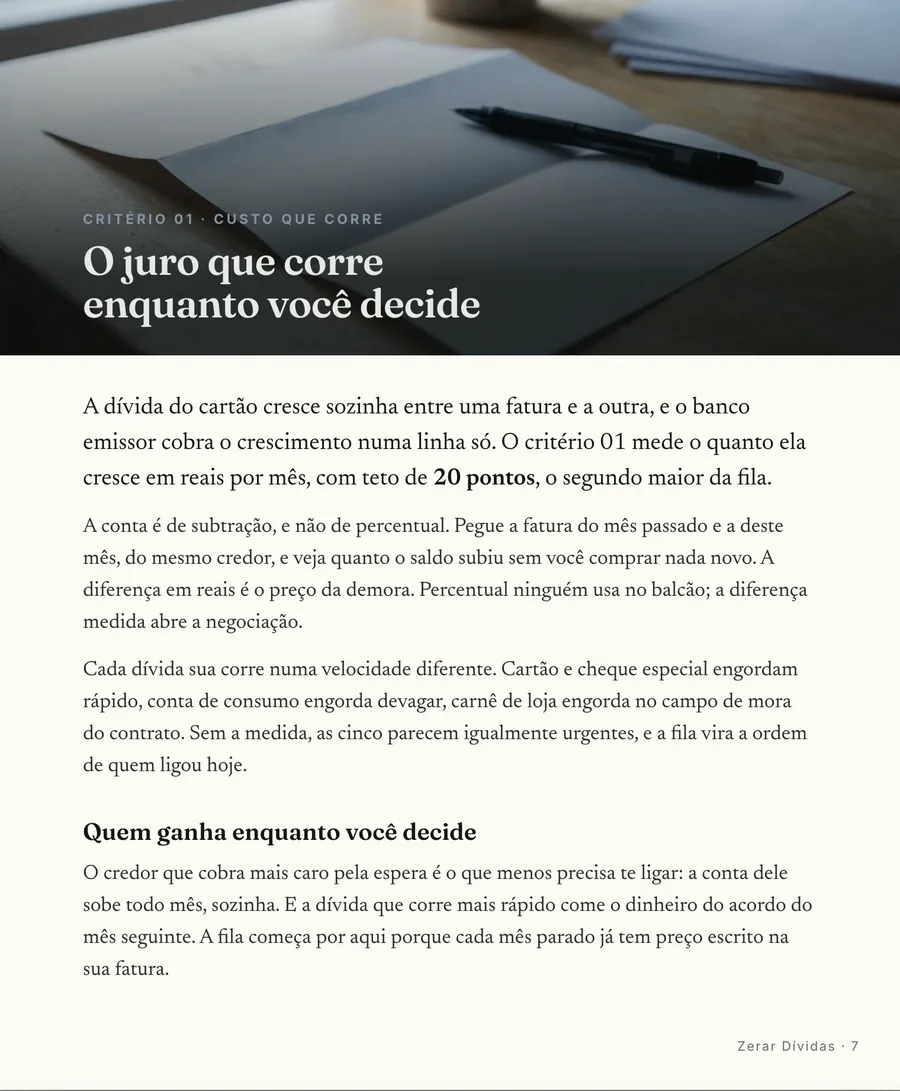
O juro que corre enquanto você decide
A dívida do cartão cresce sozinha entre uma fatura e a outra, e o banco emissor cobra o crescimento numa linha só. O critério 01 mede o quanto ela cresce em reais por mês, com teto de 20 pontos , o segundo maior da fila.
A conta é de subtração, e não de percentual. Pegue a fatura do mês passado e a deste mês, do mesmo credor, e veja quanto o saldo subiu sem você comprar nada novo. A diferença em reais é o preço da demora. Percentual ninguém usa no balcão; a diferença medida abre a negociação.
Cada dívida sua corre numa velocidade diferente. Cartão e cheque especial engordam rápido, conta de consumo engorda devagar, carnê de loja engorda no campo de mora do contrato. Sem a medida, as cinco parecem igualmente urgentes, e a fila vira a ordem de quem ligou hoje.
Quem ganha enquanto você decide
O credor que cobra mais caro pela espera é o que menos precisa te ligar: a conta dele sobe todo mês, sozinha. E a dívida que corre mais rápido come o dinheiro do acordo do mês seguinte. A fila começa por aqui porque cada mês parado já tem preço escrito na sua fatura.
Onde o encargo se esconde
O encargo não se esconde num lugar difícil. Ele mora numa linha só, entre o resumo da fatura e o valor final, e o olho pula a linha porque procura o total. No carnê, ele mora na cláusula de mora do contrato.
Separe a fatura do mês passado e a deste mês, do mesmo credor. Duas fotos do mesmo documento mostram a velocidade; uma só mostra o valor.
Ache a linha de encargos, abaixo do resumo e antes do total a pagar. O nome muda por credor: encargos de atraso, mora, multa, juros do período.
No carnê, sem fatura mensal, vale a cláusula de mora do contrato assinado. Peça o saldo atualizado no canal gratuito do credor em dois meses seguidos.
Anote a diferença de cada dívida na coluna dela, com a data da consulta. Dívida sem papel na mão fica com zero conferido, nunca com nota chutada.
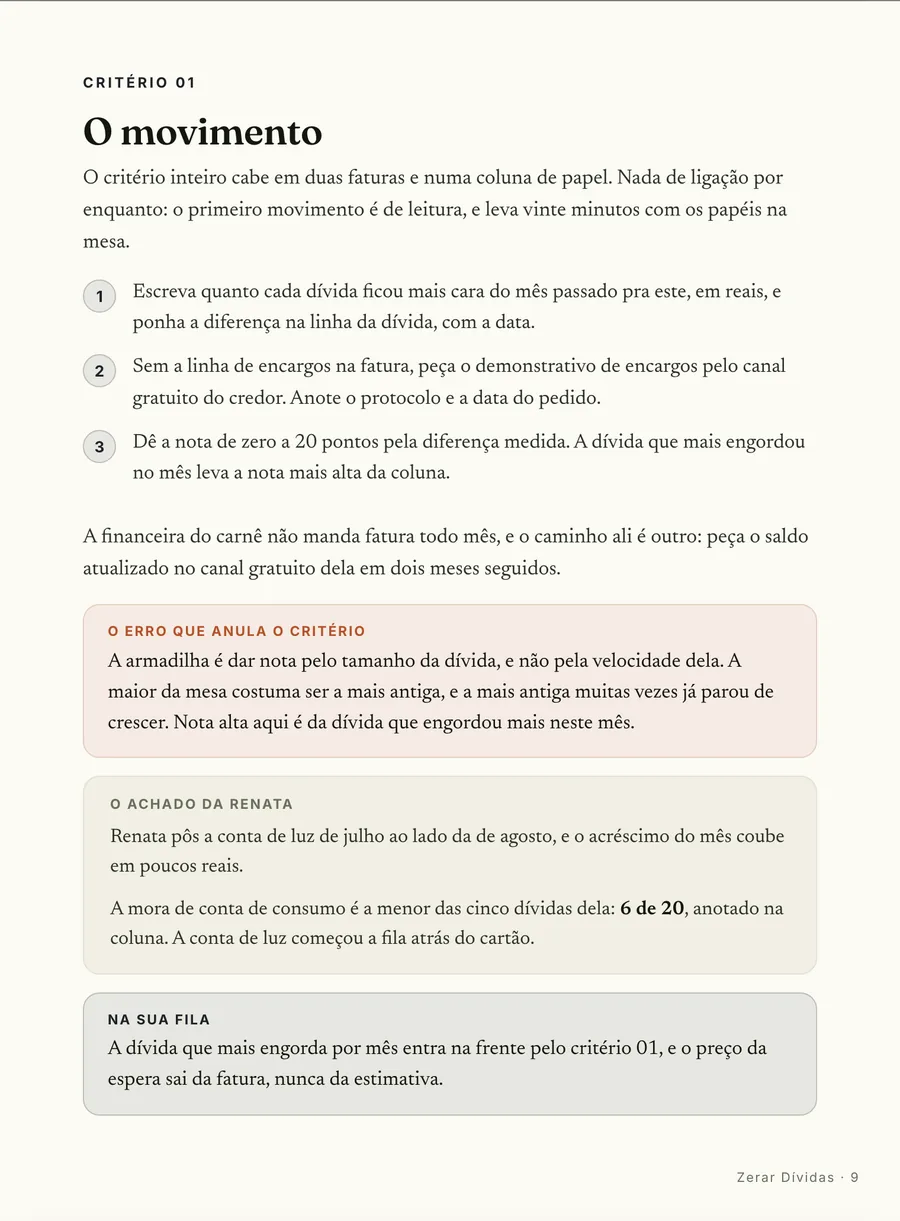
O movimento
O critério inteiro cabe em duas faturas e numa coluna de papel. Nada de ligação por enquanto: o primeiro movimento é de leitura, e leva vinte minutos com os papéis na mesa.
Escreva quanto cada dívida ficou mais cara do mês passado pra este, em reais, e ponha a diferença na linha da dívida, com a data.
Sem a linha de encargos na fatura, peça o demonstrativo de encargos pelo canal gratuito do credor. Anote o protocolo e a data do pedido.
Dê a nota de zero a 20 pontos pela diferença medida. A dívida que mais engordou no mês leva a nota mais alta da coluna.
A financeira do carnê não manda fatura todo mês, e o caminho ali é outro: peça o saldo atualizado no canal gratuito dela em dois meses seguidos.
A armadilha é dar nota pelo tamanho da dívida, e não pela velocidade dela. A maior da mesa costuma ser a mais antiga, e a mais antiga muitas vezes já parou de crescer. Nota alta aqui é da dívida que engordou mais neste mês.
Renata pôs a conta de luz de julho ao lado da de agosto, e o acréscimo do mês coube em poucos reais.
A mora de conta de consumo é a menor das cinco dívidas dela: 6 de 20 , anotado na coluna. A conta de luz começou a fila atrás do cartão.
A dívida que mais engorda por mês entra na frente pelo critério 01, e o preço da espera sai da fatura, nunca da estimativa.
A resposta pronta
A voz interna diz: pago a que me ligam mais, porque encargo é conta de banco e eu não sei fazer. A tabela cruza a desculpa com o gesto, e nenhuma linha dela pede percentual. Todas pedem a mesma subtração, feita no papel que já está na sua mesa.
A régua da nota também é de subtração, e cabe em três faixas.
Quanto a dívida engordou de um mês pro outro, na sua fatura
Regra prática pra fechar: dívida sem diferença medida entra na fila com nota zero e volta na revisão do mês seguinte, nunca com nota chutada.
O método Medir, Notar, Negociar
Cada critério em 3 tempos
O número exato que entra na nota, tirado do contrato e não da memória.
O passo a passo: onde achar o dado, como pontuar e o teto de cada critério.
Quando o credor empurra a proposta dele, a fala exata pra responder. Copiável na versão web.
O que você leva por R$ 47
Link permanente pra ler no navegador, com a planilha viva e botões de copiar, e o PDF pra guardar e imprimir.
Os oito critérios numa página só, imprimível. Pontua dívida por dívida com o contrato na mesa.
Digita a nota de cada critério e vê a ordem se montar. Os números da Renata já vêm de exemplo.
O texto exato pra propor por escrito, pedir desconto e registrar o acordo mínimo.
Perguntas diretas
Perguntas de quem está na porta
Confirmou, o acesso abre na hora: a versão web pra ler no navegador e o PDF pra guardar. O link também chega no email do pedido.
A ordem que a soma dá.
R$ 47 pra montar a fila com critério. Uma vez só, sem assinatura.
Quero o guia →Enquanto a fila não existe, quem liga mais continua escolhendo por você.
Deu nota nas suas dívidas e a ordem ficou igual à que você já seguia? Responda o email da compra em até 7 dias e devolvemos os R$ 47.